
Amazonストア(事業)譲渡の税金に関する一般的なご案内(個人事業主の方向け)
【重要】ご利用にあたっての注意事項
本記事は、一般的な情報の提供を目的としたものであり、個別の税務相談に代わるものではありません。
契約や申告の前に、必ず税理士にご相談ください。
- 本記事は更新日時点の法令・通達等に基づいています。内容には万全を期していますが、その正確性を保証するものではありません。
- 個別の事情により、取扱いが異なる場合があります。本記事の金額・税率は、説明のための仮定です。
この記事の位置づけと想定読者
Amazonのストア(事業)を売却する個人事業主の方に向けて、売却の作業の流れと税金の全体像をまとめた記事です。
最初に確認すること
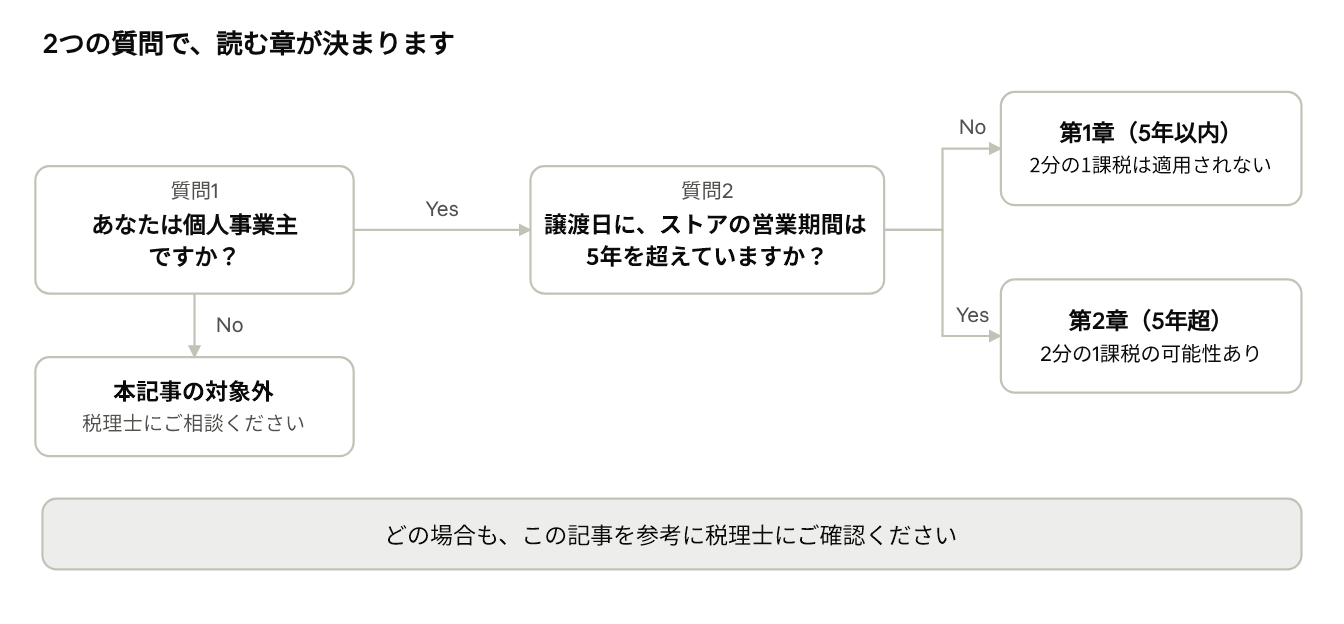
※ 他の事業者から買い取ったストアの所有期間は、買い取った日から数えると解されています。取得費も本記事の例(0円)と異なることがあるため、税理士にご確認ください。
計算例の前提
| 項目 | 金額 | 内容 |
|---|---|---|
| 譲渡対価(合計) | 300万円 | 買い手から受け取る金額 |
| うち在庫 | 50万円 | 売却する商品の分 |
| うち営業権 | 250万円 | 在庫以外の全て(300万円 − 50万円) |
※ 営業権は自ら創設したもので取得費は0円、譲渡に掛かった費用は0円とします。
所有期間は、ストアの営業期間を目安に、5年以内(第1章)と5年超(第2章)に分けて示します。
消費税は計算に含めていません。
売り手が消費税の課税事業者である場合は、在庫と営業権の譲渡対価についても、消費税の申告と納税が必要です(個人事業者の申告期限は翌年3月31日です)。
用語
- 「営業権」ブランド、商品ページ、ストアの販売実績、運用マニュアル、仕入先や販売のノウハウなど、この事業を引き継ぐことで得られる価値のことです。
本記事では、説明のため「在庫以外は全て営業権」として扱います。
実際の区分は、税理士にご確認ください。
第1章 【営業期間が5年以内の場合】
譲渡対価300万円(在庫50万円)の手順
売り手の作業は、
「契約前に在庫を確認する」
「契約書で内訳を分ける」
「翌年の確定申告で所得の区分を税理士に確認する」
の3点です。
譲渡対価を「在庫」と「営業権」に分ける理由は、税金の計算方法が、在庫と営業権で異なる可能性があるからです(第3章で説明)。
契約前
- ステップ1 在庫を確認する譲渡日時点の在庫リスト(商品名、数量、仕入値)を作ります。
- ステップ2 在庫の金額を決める仕入値ベースか、販売見込みベースかを、買い手と合意します。例では50万円です。
契約時
- ステップ3 契約書に内訳を書く「在庫:50万円」「営業権:250万円」「合計:300万円」を記載します。
営業権に含まれるもの(ブランド、商品ページ、ストアの販売実績、運用マニュアル、仕入先情報など)も、例として書き出します。
消費税は、税込か税抜かを揃えて明記します。 - ステップ4 契約書の案を税理士に見せる署名の前に、内訳の分け方に問題がないか確認してもらいます。
引継ぎ支援の対価を別に定める場合などもここで相談します。
契約後(売却した年)
- ステップ5 書類を保管する契約書、入金の記録、在庫リスト、ストアと商品を引き渡した日が分かる記録、手数料などの領収書を残します。
原則として、資産を引き渡した日の属する年の収入になります。 - ステップ6 帳簿を分けて記録する譲渡したストアの売上・経費と、続ける事業の売上・経費を、分けて記録します。
翌年の確定申告
- ステップ7 所得の区分を税理士に確認する在庫分は「事業所得」で、営業権分が「譲渡所得」「事業所得」のどちらに当たるかを、税理士に確認します。
- ステップ8 申告と納税通常は2月16日〜3月15日の間に、確定申告と納税を行います。
確定申告での所得の区分と計算例(営業権が短期譲渡所得となる場合)
| 内訳 | 譲渡価額 | 収入 | 経費 | 所得 |
|---|---|---|---|---|
| 在庫(事業所得) | 50万円 | 50万円 | 在庫の仕入原価 | 50万円 − 仕入原価 |
| 営業権 (譲渡所得・短期) | 250万円 | 250万円 | 0円 (取得費0円・譲渡費用0円) | 250万 − 0 − 50万(特別控除)= 200万円。 2分の1課税は適用されず、200万円全額を他の所得に合算する |
※ 表の見方:譲渡価額は売った価格、収入は税金の計算上の収入、経費はその資産の取得費や譲渡費用など、所得は税金の元になる利益です。譲渡価額と所得は同じ金額ではありません。
第2章 【営業期間が5年超の場合】
譲渡対価300万円(在庫50万円)の手順
5年超の場合も、売り手の作業は
「契約前に営業の開始日と在庫を確認する」
「契約書で内訳を分ける」
「翌年の確定申告で所得の区分を税理士に確認する」
の3点です。
営業権分の譲渡所得には、2分の1課税が適用される可能性があります。
譲渡対価を「在庫」と「営業権」に分ける理由は、税金の計算方法が、在庫と営業権で異なる可能性があるからです(第3章で説明)。
契約前
- ステップ1 営業の開始日を確認するストアの販売開始日が分かる資料(出品開始日が分かる画面、初回の販売記録など)を保存します。
5年を超えていることの根拠の一つになります。 - ステップ2 在庫を確認する譲渡日時点の在庫リスト(商品名、数量、仕入値)を作ります。
- ステップ3 在庫の金額を決める仕入値ベースか、販売見込みベースかを、買い手と合意します。例では50万円です。
契約時
- ステップ4 契約書に内訳を書く「在庫:50万円」「営業権:250万円」「合計:300万円」を記載します。
営業権に含まれるもの(ブランド、商品ページ、ストアの販売実績、運用マニュアル、仕入先情報など)も、例として書き出します。
消費税は、税込か税抜かを揃えて明記します。 - ステップ5 契約書の案を税理士に見せる署名の前に、内訳の分け方と、5年超と扱えるかを確認してもらいます。
引継ぎ支援の対価を別に定める場合などもここで相談します。
契約後(売却した年)
- ステップ6 書類を保管する契約書、入金の記録、在庫リスト、ストアと商品を引き渡した日が分かる記録、手数料などの領収書を残します。
原則として、資産を引き渡した日の属する年の収入になります。 - ステップ7 帳簿を分けて記録する譲渡したストアの売上・経費と、続ける事業の売上・経費を、分けて記録します。
翌年の確定申告
- ステップ8 所得の区分を税理士に確認する在庫分は「事業所得」で、営業権分が「譲渡所得」「事業所得」のどちらに当たるかを、税理士に確認します。
- ステップ9 申告と納税通常は2月16日〜3月15日の間に、確定申告と納税を行います。
確定申告での所得の区分と計算例(営業権が長期譲渡所得となる場合)
| 内訳 | 譲渡価額 | 収入 | 経費 | 所得 |
|---|---|---|---|---|
| 在庫(事業所得) | 50万円 | 50万円 | 在庫の仕入原価 | 50万円 − 仕入原価 |
| 営業権 (譲渡所得・長期) | 250万円 | 250万円 | 0円 (取得費0円・譲渡費用0円) | 250万 − 0 − 50万(特別控除)= 200万円。 その2分の1の100万円を他の所得に合算する |
※ 表の見方は第1章と同じです。
第3章 関連する税務情報
3-1 事業所得と譲渡所得とは
個人の所得は種類ごとに計算方法が決まっており、
在庫は事業所得、営業権は譲渡所得に区分するのが一般的です。
- 所得の区分所得税は、所得を利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑の10種類に分け、種類ごとに計算方法を定めています。
本記事で扱うのは、事業所得と譲渡所得です。 - 課税方式の違い「総合課税」は他の所得と合算して税額を計算する方式です(所得が増えるほど税率が上がる累進課税)。
「分離課税」は別に税額を計算する方式です。
譲渡所得のうち、分離課税は土地・建物や株式等が対象で、営業権は総合課税です。
| 比較 | 事業所得 | 譲渡所得(総合課税) |
|---|---|---|
| 概要 | 事業から生じる所得 | 資産の譲渡から生じる所得 |
| 計算 | 収入 − 必要経費 | 譲渡価額 − (取得費 + 譲渡費用) − 特別控除(最大50万円) |
| 本記事での対象 | 在庫(棚卸資産) | 営業権(譲渡所得とされる場合) |
- 区分の根拠棚卸資産の譲渡は譲渡所得に含まれません(国税庁 No.1460)。
譲渡所得の対象は、棚卸資産等と金銭債権を除く「一切の資産」とされています(所得税基本通達33-1)。
営業権もこれに含まれると解されています(国税不服審判所 平成22年6月30日裁決)。 - 注意営業権が「存在する」と認められない場合は、事業所得や雑所得とされる可能性があります。
3-2 営業権の譲渡が譲渡所得となる場合に適用される制度
営業権が譲渡所得となる場合は、
「取得費・譲渡費用の控除」「50万円の特別控除」により課税対象が小さくなります。
所有期間が5年を超える場合は、更に「2分の1課税」の対象となります。
| 制度 | 内容 | 本記事の例での効果 | 条件・注意 |
|---|---|---|---|
| 取得費・譲渡費用の控除 | 譲渡価額から、取得費と譲渡費用を引く | 取得費0円のため、譲渡費用(仲介手数料等)があればその分だけ減る | 自ら創設した営業権の取得費は0円で、概算取得費(譲渡価額の5%)も適用できないと解される(所得税基本通達38-16)。 譲渡費用は領収書を残す |
| 50万円の特別控除 | 譲渡益から最大50万円を引く(短期・長期の合計で年間上限50万円) | 250万円 → 200万円(5年以内・5年超のどちらも) | 確定申告で譲渡所得を計算する際に差し引く(国税庁 No.1460) |
| 長期譲渡所得の2分の1課税 | 所有期間が5年を超える場合のみ、控除後の金額の半分を他の所得と合算する | 5年超:200万円 → 100万円 5年以内:適用されず200万円のまま | 5年以内は全額を合算。 営業権の所有期間の数え方は税理士に確認する |
計算例(仮定:取得費0円、譲渡費用0円)
| ケース(営業権分) | 譲渡価額 | 収入 | 経費 | 所得 |
|---|---|---|---|---|
| A 5年以内 | 250万円 | 250万円 | 0円 | 250万 − 0 − 50万(特別控除)= 200万円。 全額を他の所得に合算する |
| B 5年超 | 250万円 | 250万円 | 0円 | 200万円(ケースAと同じ)。 その2分の1の100万円を他の所得に合算する |
営業権分が譲渡所得となる場合と、全て事業所得となる場合(250万円全額を合算)を比べると、次の通りです。
どちらに当たるかは取引の内容で決まり、売り手が選ぶものではありません。
税額の差は、所得税・住民税の合計税率を30%と仮定した例です(実際は累進課税のため、他の所得で変わります)。
| 所得の区分 | 他の所得に合算する金額 | 事業所得となる場合との差 | 税額の差(税率30%の仮定) |
|---|---|---|---|
| 全て事業所得 | 250万円 | 基準 | 基準 |
| 譲渡所得(5年以内) | 200万円 | 50万円 | 約15万円 |
| 譲渡所得(5年超) | 100万円 | 150万円 | 約45万円 |
5年以内では2分の1課税が適用されないため、差は50万円の特別控除の分に留まります。
また、営業権分が事業所得となる場合は、別に個人事業税が掛かることがあり、その場合は税額の差が更に大きくなります。
出典と留意事項
本記事は、下記の資料に基づいて作成しています。
下記の「税理士にご確認いただきたい事項」は、個別の事情により取扱いが異なるため、契約や申告の前に税理士にご確認ください。
公的機関の資料
- 国税庁 タックスアンサー No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)
- 国税庁 所得税基本通達33-1(譲渡所得の基因となる資産の範囲)
- 国税庁 所得税基本通達33-9(資産の取得の日)
- 国税庁 所得税基本通達38-16(土地建物等以外の資産の取得費)
- 国税庁 タックスアンサー No.6931 消費税等と譲渡所得
- 国税庁 タックスアンサー No.6601 申告と納税
- 国税不服審判所 平成22年6月30日裁決(裁決事例集No.79)
- 東京都主税局 個人事業税
- 東京都中央区 譲渡所得
- e-Gov法令検索 所得税法 第33条(譲渡所得)
論文・解説記事
- 臼倉真純「所得税法上の営業権にかかる一考察――国税不服審判所平成22年6月30日裁決を契機に――」国士舘法研論集第17号(2016年)77〜102頁
- 税理士法人グランサーズ 事業譲渡と株式譲渡の違い|無償・個人の税務を税理士が解説
- 一般社団法人横浜M&Aエキスパート 個人事業主がM&Aで事業を譲渡した時の税金について
- 税理士相談Q&A by freee 個人が営業権のようなものを売却する場合の税金について
税理士にご確認いただきたい事項
- 営業権の所有期間の数え方、及び自ら創設した営業権の取得費
- 概算取得費(譲渡価額の5%)を営業権に適用できるか
- 商標を登録している場合の、商標権の所有期間と取得費
- 特別控除の申告方法、損益通算、消費税・個人事業税の取扱い
2026年11月10日更新。法令・通達・実務は変更されることがあります。